هل الادخار ممكن مع ارتفاع تكاليف المعيشة؟
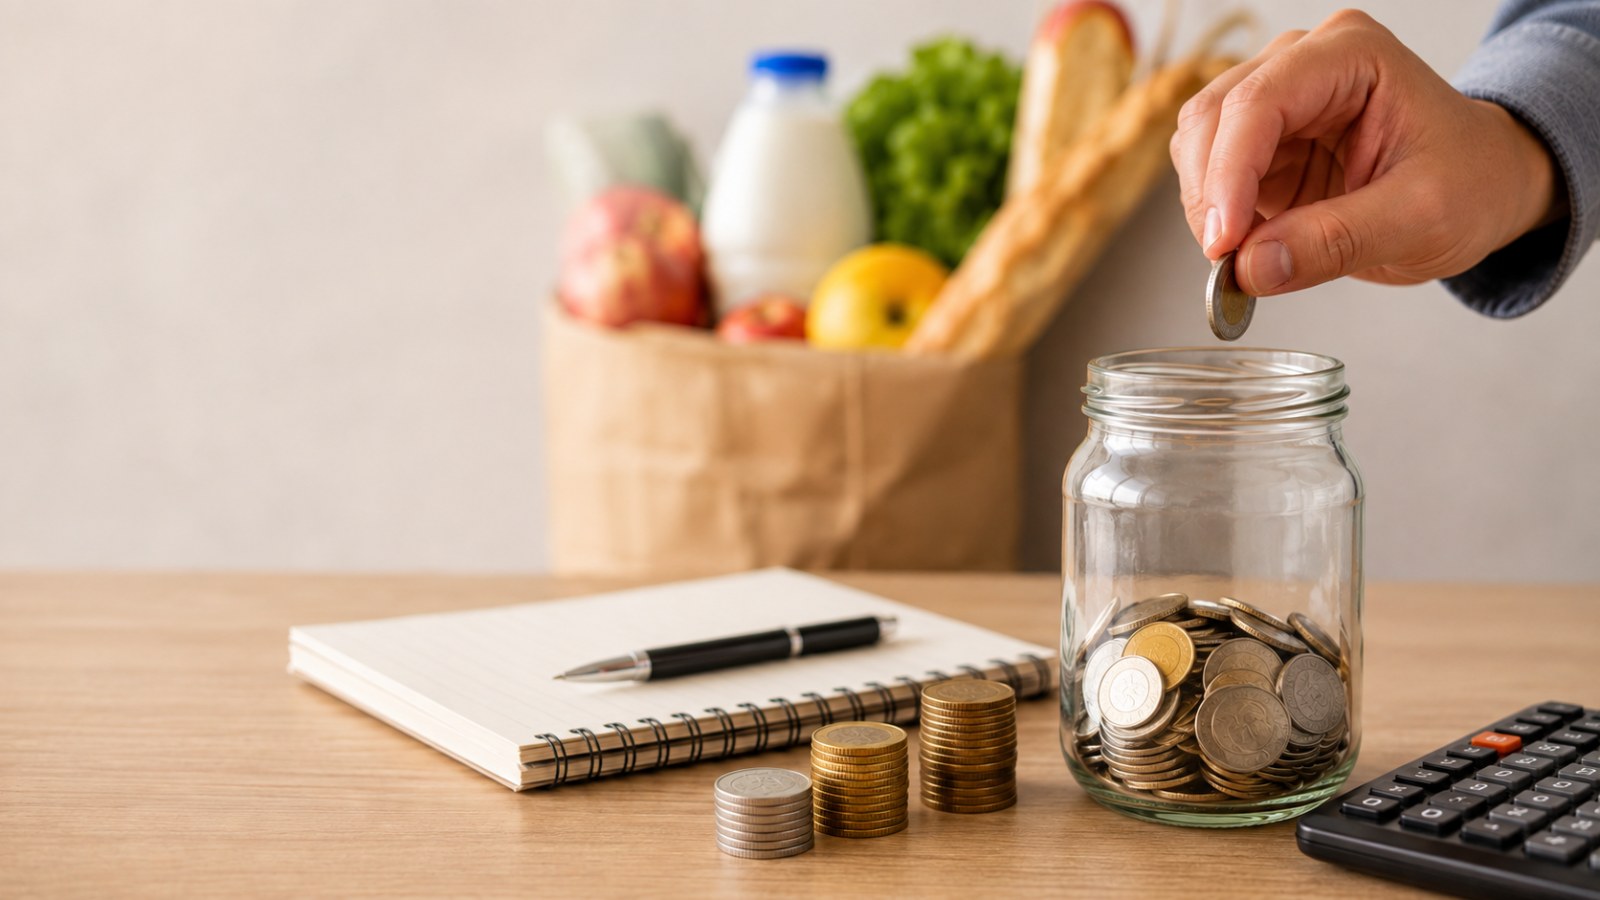
مع ارتفاع أسعار المواد الغذائية والفواتير وتكاليف الحياة اليومية، أصبح الادخار بالنسبة للكثير من الناس يبدو وكأنه أمر صعب، وربما مستحيل أحيانًا. فبعد دفع الإيجار أو مصاريف المنزل والطعام والنقل، قد لا يبقى الكثير من المال لنضعه جانبًا.
لكن رغم ذلك، الادخار ما زال ممكنًا. قد لا يكون بالمبلغ الذي نتمناه، وقد يحتاج إلى بعض التنازلات والتنظيم، لكنه يبدأ أساسًا من طريقة تعاملنا مع المال.
ابدأ بما تستطيع
من الأخطاء الشائعة الاعتقاد بأن الادخار لا يستحق إذا كان المبلغ صغيرًا.
إذا كان دخلك محدودًا، فلا بأس أن تبدأ بمبلغ بسيط جدًا. المهم هو أن تجعل الادخار عادة مستمرة.
قد يكون المبلغ صغيرًا في البداية، لكن عندما تجمعه بشكل منتظم لعدة أشهر، ستكتشف أنه أصبح مبلغًا يمكن الاعتماد عليه في الحالات الطارئة أو في تحقيق هدف معين.
الاستمرارية أهم من حجم المبلغ.
اعرف أين يذهب مالك
أحيانًا لا تكون المشكلة في قلة الدخل فقط، وإنما في أننا لا نعرف بالضبط أين تنفق أموالنا.
حاول لمدة شهر أن تسجل مصاريفك، حتى الصغيرة منها. اكتب ما تنفقه على الطعام، النقل، الفواتير، التسوق، الترفيه وغيرها.
بعد ذلك ستتمكن من رؤية الصورة بوضوح.
قد تكتشف مثلًا أنك تنفق مبلغًا كبيرًا بشكل متكرر على أشياء بسيطة لم تكن تلاحظها من قبل.
ضع ميزانية واقعية
الميزانية ليست وسيلة لمنع نفسك من الاستمتاع بالحياة، بل طريقة لمعرفة حدودك المالية.
ابدأ بتقسيم دخلك إلى ثلاث فئات رئيسية:
المصاريف الأساسية: مثل السكن، الطعام، الفواتير والنقل.
المصاريف الشخصية: مثل الترفيه والتسوق والخروج.
الادخار: المبلغ الذي تريد الاحتفاظ به للمستقبل.
لا تحاول وضع ميزانية مثالية لا تستطيع الالتزام بها. الأفضل أن تكون واقعية وتتناسب مع دخلك وظروفك.
قلل المصاريف التي لا تحتاج إليها
ليس المطلوب أن تتوقف عن شراء كل شيء تحبه، ولكن حاول أن تميز بين ما تحتاج إليه فعلًا وما ترغب فيه فقط.
قبل أن تشتري شيئًا، اسأل نفسك:
هل أحتاج هذا الشيء فعلًا، أم يمكنني الاستغناء عنه؟
وقد تساعدك بعض التغييرات البسيطة، مثل تقليل الطلبات من المطاعم، أو مقارنة الأسعار قبل الشراء، أو تجنب شراء الأشياء لمجرد وجود تخفيض عليها.
أحيانًا تكون أفضل طريقة للادخار هي عدم إنفاق المال من الأساس.
تجنب الشراء العاطفي
قد نمر أحيانًا بيوم سيئ ونقرر شراء شيء لمجرد أن يجعلنا نشعر بتحسن. وبعد ذلك نكتشف أننا لم نكن بحاجة إليه أصلًا.
حاول أن تعطي نفسك بعض الوقت قبل شراء الأشياء غير الضرورية. إذا كنت لا تزال تريدها بعد يوم أو يومين، يمكنك إعادة التفكير في الأمر.
هذه العادة البسيطة قد تساعدك على التحكم في الكثير من المصاريف غير المخطط لها.
اجعل الادخار تلقائيًا
إذا كنت تنتظر نهاية الشهر لترى ما تبقى من راتبك حتى تدخره، فقد لا يتبقى شيء.
لذلك، إن أمكن، ضع مبلغ الادخار جانبًا في بداية الشهر، حتى لو كان صغيرًا.
تعامل معه وكأنه مصروف ثابت، وليس مبلغًا يمكنك إنفاقه متى أردت.
ومع الوقت، ستعتاد على تنظيم بقية مصاريفك وفق المبلغ المتبقي.
ابحث عن مصدر دخل إضافي
في بعض الحالات، تقليل المصاريف وحده لا يكفي، خصوصًا إذا كان الدخل بالكاد يغطي الاحتياجات الأساسية.
هنا يمكن التفكير في زيادة الدخل بدل التركيز فقط على تقليل الإنفاق.
يمكن أن يكون ذلك من خلال عمل إضافي، أو تقديم خدمة تعتمد على مهارة تمتلكها، أو العمل الحر، أو بيع منتجات، حسب ظروفك وإمكانياتك.
حتى الدخل الإضافي البسيط يمكن أن يساعدك على بناء مبلغ للادخار بشكل أسرع.
لا تجعل الادخار يحرمك من حياتك
الادخار مهم، لكن الحياة ليست مجرد أرقام وحسابات.
إذا حاولت منع نفسك من كل شيء تحبه، فقد تشعر بالضغط وتتخلى عن خطتك بسرعة.
الأفضل أن تجد توازنًا بين الاستمتاع بحياتك والتفكير في مستقبلك. خصص جزءًا من دخلك للأشياء التي تحبها، لكن ضمن حدود تستطيع تحملها.
لماذا نحتاج إلى الادخار؟
الادخار ليس فقط من أجل شراء شيء في المستقبل. وجود مبلغ احتياطي يمكن أن يمنحك شعورًا أكبر بالأمان عندما تحدث مصاريف غير متوقعة، مثل إصلاح السيارة أو جهاز منزلي أو أي ظرف طارئ.
كما يمكن أن يساعدك على تحقيق أهداف أكبر، مثل الدراسة، السفر، شراء شيء مهم، أو بدء مشروع صغير.
بمعنى آخر، الادخار يمنحك مساحة أكبر لاتخاذ القرارات بدل أن تجد نفسك مضطرًا للتعامل مع كل طارئ دون أي احتياط مالي.
 الأخبار⚡ عاجل
 الأخبار⚡ عاجل
 الأخبار
كن أول من يعلق.