5 قواعد بسيطة للادخار والاستثمار: كيف تحول مدخراتك إلى مصدر دخل مستمر؟
إدارة الميزانية الشخصية بفعالية تعتمد على تطبيق قواعد بسيطة ومستدامة توفر استقراراً مالياً وتساعد على نمو المدخرات:
قواعد أساسية لتوزيع الميزانية والادخار
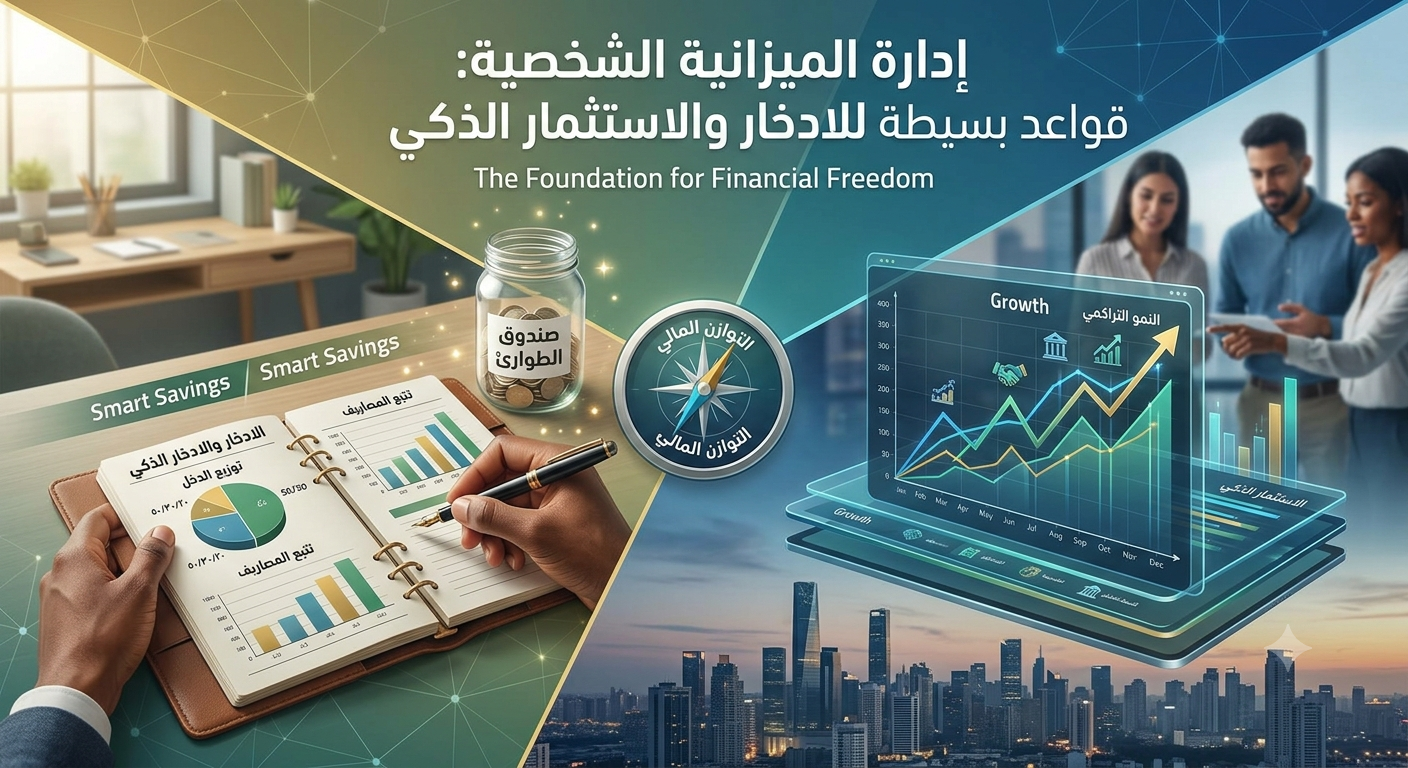
قاعدة 50/30/20: تقسيم الدخل الشهري إلى 50% للاحتياجات الأساسية (إيجار، فواتير، طعام)، 30% للرغبات والكماليات، و20% تُوجه مباشرة للادخار والاستثمار.
صندوق الطوارئ أولاً: بناء احتياطي مالي يغطي مصاريف من 3 إلى 6 أشهر في حساب جانبي وسهل الوصول، لمواجهة الأزمات غير المتوقعة دون سحب الاستثمارات.
أتمتة الادخار: تحويل النسبة المخصصة للادخار أو الاستثمار تلقائياً فور استلام الدخل الشهري وقبل البدء في الإنفاق.
تتبع المصاريف الصغيرة: تسجيل كل النفقات اليومية لمدة شهر لاكتشاف وتسريب التسريبات المالية غير الضرورية (مثل الاشتراكات غير المستعملة).
خطوات الاستثمار الذكي للمبتدئين
سداد الديون عالية الفائدة: التخلص من القروض الشخصية أو بطاقات الائتمان قبل البدء في أي استثمار، حيث تكون فوائد الديون أعلى غالباً من عوائد الاستثمار.
التنوع وتقليل المخاطر: توزيع الأموال على أصول متنوعة (مثل الصناديق الاستثمارية، الصناديق المتداولة ETF، العقارات، أو الأصول الآمنة) لتقليل تأثير تقلبات الأسواق.
الاستثمار التراكمي منتظم الأجل: استثمار مبلغ ثابت بشكل شهري بصرف النظر عن حركة السوق، للاستفادة من أثر النمو التراكمي على المدى الطويل.
كن أول من يعلق.